拉卡拉API支付接口费率-拉卡拉聚合支付对比-拉卡拉API和聚合支付哪个划算
推荐封面图
很多企业在接入支付时,都会面临一个选择:是直接对接拉卡拉API支付接口,还是通过聚合支付接入?API支付接口的手续费和聚合支付哪个更划算?两者有什么区别?分别适合什么场景?
这篇文章把拉卡拉API支付接口和聚合支付的对比一次说清楚:两者的基础概念、手续费结构详解、费率对比、功能对比、接入难度和周期对比、不同交易规模下的成本测算、适用场景对比,以及选择建议和常见问题。看完这篇,你就能根据自己的交易规模、技术能力和业务需求,选择最划算、最适合的支付接入方式。
01 一句话结论:小额/无技术团队选聚合支付,大额/有技术团队选API更划算
先给结论:拉卡拉API支付接口和聚合支付哪个划算,取决于企业的交易规模、技术能力和业务需求。月交易规模较小(如10万元以下)、没有技术团队、追求快速接入的企业,选聚合支付更省心;月交易规模较大(如10万元以上)、有技术团队、需要深度定制和系统集成的企业,选API支付接口更划算,长期成本更低。
简单理解:
• API支付接口:直接对接拉卡拉的支付API,费率可能更低(通常0.55%到0.6%),但需要自己开发对接,技术门槛高,接入周期长,适合有技术能力的中大型企业。
• 聚合支付:通过聚合支付服务商接入,一次对接支持多种支付方式(微信、支付宝、云闪付等),费率可能稍高(通常0.6%到0.65%),但接入简单、功能丰富、上线快,适合中小商户和没有技术团队的企业。
• 两者的费率差异通常在0.05%到0.1%之间,交易规模越大,费率差异带来的成本节省越明显。
需要说明的是:以上费率范围是一般性的参考,实际费率根据商户的行业、交易规模、合作方式等因素有所不同,具体以拉卡拉或聚合支付服务商的报价为准。大企业、高交易量商户可以通过商务谈判获得更优惠的费率。
同时,选择支付接入方式不能只看费率,还要综合考虑功能需求、接入难度、维护成本、售后服务、系统稳定性等因素。有时候聚合支付虽然费率稍高,但节省了开发成本和维护成本,综合成本反而更低;有时候API支付接口虽然需要开发,但长期费率更低,且能深度集成到自有系统,综合价值更高。
建议企业在选择前,先评估自己的交易规模、技术能力、功能需求和预算,然后分别咨询拉卡拉API支付和聚合支付服务商的报价,进行综合比较后再做决定。
02 什么是拉卡拉API支付接口?基础概念
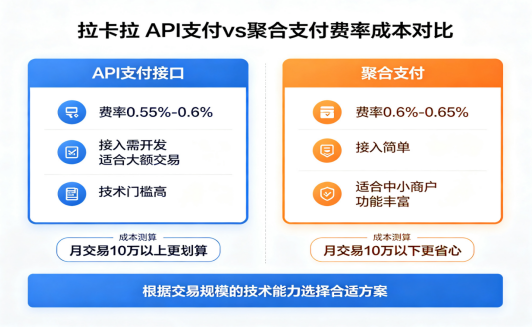
图1:拉卡拉API支付vs聚合支付费率成本对比(示意图)
在对比之前,先搞清楚什么是拉卡拉API支付接口。
API支付接口的定义:
• API是Application Programming Interface(应用程序编程接口)的缩写。拉卡拉API支付接口是拉卡拉向商户提供的一组支付相关的编程接口,商户的技术团队可以通过调用这些接口,将支付功能集成到自己的网站、APP、小程序或业务系统中。
• 简单说,API支付接口就是拉卡拉提供的"支付零件",企业自己的技术团队把这些零件组装到自己的系统里,实现支付功能。
• 通过API支付接口,商户可以实现收款、退款、查询、对账、分账、提现等多种支付相关功能。
API支付接口的主要功能:
• 收款接口:支持微信支付、支付宝、云闪付、银行卡支付等多种支付方式的收款。
• 退款接口:支持全额退款、部分退款、退款查询等。
• 查询接口:支持订单查询、交易查询、退款查询、账户余额查询等。
• 对账接口:支持下载对账单、交易明细、结算明细等。
• 分账接口:支持将一笔交易资金分给多个收款方(如供应商、合作伙伴、平台方等)。
• 提现接口:支持将账户余额提现到绑定的银行账户。
• 通知接口:支付结果异步通知,商户系统接收支付成功或失败的回调通知。
• 其他接口:如撤销、关闭订单、扫码支付、H5支付、APP支付、小程序支付等场景化接口。
API支付接口的接入方式:
• 商户注册拉卡拉开放平台账号,完成企业认证和商户入网。
• 获取API密钥(AppID、AppSecret、商户号等)。
• 技术团队阅读API文档,根据文档进行接口开发和对接。
• 在沙箱环境进行测试,验证支付流程和接口功能。
• 测试通过后切换到生产环境,正式上线。
• 上线后持续维护,包括接口升级、bug修复、功能迭代等。
API支付接口的优势:
• 费率可能更低:直接对接支付机构,没有中间服务商加价,费率通常比聚合支付低0.05%到0.1%。
• 功能更全面:可以使用拉卡拉提供的全部支付功能,包括分账、提现、对账等高级功能。
• 定制化程度高:可以根据业务需求深度定制支付流程,与自有系统无缝集成。
• 数据更可控:交易数据直接从拉卡拉获取,数据完整性和可控性更高。
• 长期成本低:虽然前期有开发成本,但长期来看费率更低,交易规模越大越划算。
• 品牌独立性:支付页面可以自定义,用户体验更统一,品牌感更强。
API支付接口的劣势:
• 技术门槛高:需要有技术团队进行开发、测试和维护,对技术能力要求较高。
• 接入周期长:从开发到测试到上线,通常需要2到6周,甚至更长时间。
• 前期成本高:需要投入开发人力,前期开发成本较高。
• 维护成本高:上线后需要持续维护,包括接口升级、bug修复、安全维护等。
• 支付方式需逐个对接:虽然拉卡拉API支持多种支付方式,但每种支付方式的接入逻辑可能不同,需要分别处理。
• 问题排查复杂:支付出现问题时,需要商户技术团队和拉卡拉技术支持协同排查,排查链路较长。
API支付接口适合的商户:
• 中大型企业,有自己的技术团队。
• 月交易规模较大(通常10万元以上),费率差异带来的成本节省明显。
• 需要深度定制支付流程,与自有业务系统无缝集成。
• 对支付数据有较高的可控性要求。
• 需要使用分账、提现等高级支付功能。
• 有长期支付需求,追求长期成本最优。
03 什么是聚合支付?基础概念
接下来了解什么是聚合支付。
聚合支付的定义:
• 聚合支付(也叫"融合支付""第四方支付")是指聚合支付服务商将微信、支付宝、云闪付、银行卡等多种支付方式聚合到一个接口或一个平台上,商户只需要对接一次,就可以同时支持多种支付方式。
• 简单说,聚合支付就是"支付工具箱",服务商已经把各种支付方式都组装好了,商户拿来即用,不需要自己逐个对接。
• 聚合支付服务商本身不持有支付牌照(或持有部分牌照),而是作为持牌支付机构(如拉卡拉、支付宝、微信支付等)和商户之间的桥梁,提供支付技术服务和增值服务。
聚合支付的主要功能:
• 多支付方式聚合:一次对接支持微信、支付宝、云闪付、银行卡、数字人民币等多种支付方式。
• 收款功能:支持扫码支付、H5支付、APP支付、小程序支付、POS收款等多种收款场景。
• 退款功能:支持全额退款、部分退款。
• 对账功能:统一的对账平台,所有支付方式的交易在一个平台查看和对账。
• 商户管理:多商户管理、门店管理、员工管理、权限管理等。
• 数据分析:交易数据分析、经营报表、趋势分析等。
• 增值服务:如会员管理、营销活动、卡券核销、发票管理、分账服务等(不同服务商提供的增值服务不同)。
• 硬件支持:提供POS机、扫码枪、收银一体机等硬件设备(部分服务商)。
聚合支付的接入方式:
• 商户注册聚合支付服务商平台,完成企业认证和商户入网。
• 选择接入方式:可以使用服务商提供的SaaS后台(无需开发,直接使用),也可以通过服务商的统一API对接(简单开发)。
• 如果使用SaaS后台,配置支付参数、门店信息、收款账户等,即可开始收款。
• 如果使用API对接,调用服务商的统一API,一次对接支持多种支付方式,开发量较小。
• 测试通过后正式上线。
• 上线后通过服务商后台进行日常管理和运营。
聚合支付的优势:
• 接入简单:一次对接支持多种支付方式,不需要逐个对接,开发量小。
• 上线快:使用SaaS后台可以当天上线,API对接通常1到2周即可上线。
• 技术门槛低:不需要强大的技术团队,甚至可以零开发(使用SaaS后台)。
• 功能丰富:除了基础支付功能,还提供商户管理、数据分析、营销活动等增值服务。
• 统一管理:所有支付方式的交易在一个平台管理,对账方便。
• 维护省心:支付接口的升级、维护由服务商负责,商户不需要投入维护人力。
• 前期成本低:不需要大量开发投入,甚至可以免费使用(按交易收费)。
• 售后服务好:通常有专门的客服和技术支持团队,问题响应快。
聚合支付的劣势:
• 费率可能稍高:服务商需要在支付机构费率基础上加价,费率通常比直接对接API高0.05%到0.1%。
• 定制化程度有限:支付流程和功能由服务商决定,商户难以深度定制。
• 数据经过第三方:交易数据经过聚合支付服务商,数据可控性相对较低。
• 依赖服务商:服务商的稳定性、服务质量直接影响商户的支付体验,存在服务商经营风险。
• 高级功能可能受限:分账、提现等高级功能可能需要额外付费或不支持。
• 品牌独立性弱:支付页面可能带有服务商品牌标识,自定义程度有限。
• 长期成本较高:交易规模越大,费率差异带来的成本增加越明显。
聚合支付适合的商户:
• 中小微企业和个体工商户,没有技术团队或技术能力有限。
• 月交易规模较小(通常10万元以下),费率差异带来的成本影响不大。
• 追求快速上线,不想投入大量开发成本。
• 需要同时支持多种支付方式,但不想逐个对接。
• 需要商户管理、数据分析、营销活动等增值服务。
• 不想投入维护人力,希望支付功能"开箱即用"。
• 线下门店、连锁零售、餐饮等需要快速部署收款的场景。
04 API支付接口手续费结构详解
了解了基础概念后,详细拆解拉卡拉API支付接口的手续费结构。
手续费的主要组成部分:
• 交易费率:按交易金额的一定比例收取,是最主要的手续费。不同支付方式的费率不同。
• 固定费用:部分支付方式可能按笔收取固定费用(如每笔0.1元),通常用于小额高频交易场景。
• 提现费:将账户余额提现到银行账户时收取的费用,部分渠道免费,部分渠道按笔或按金额收费。
• 退款费:部分渠道对退款交易收取手续费,通常退款时退还已收取的交易手续费,或收取少量退款处理费。
• 其他费用:如分账服务费、跨境支付费、特殊行业附加费等,根据使用的功能和行业而定。
不同支付方式的费率参考:
• 微信支付(扫码/公众号/小程序/APP):通常0.6%,部分行业(如公益、教育)可能有优惠费率。
• 支付宝(扫码/生活号/小程序/APP):通常0.6%,部分行业可能有优惠费率。
• 云闪付/银联扫码:通常0.38%到0.6%,小额优惠费率(1000元以内0.38%),超出部分按标准费率。
• 银行卡支付(借记卡/信用卡):借记卡通常0.5%封顶(如20元封顶),信用卡通常0.6%不封顶。
• 数字人民币:通常费率较低或免费推广期,具体以政策为准。
• 跨境支付:费率通常高于境内支付,可能涉及外汇手续费和结汇费用。
API支付接口的费率特点:
• 直接对接支付机构,没有中间服务商加价,费率通常是支付机构的标准费率或协商费率。
• 大企业、高交易量商户可以通过商务谈判获得更优惠的费率,可能低于标准费率。
• 费率透明,所有费用在合同中明确约定,没有隐藏费用。
• 可以根据支付方式分别定价,商户可以选择费率较低的支付方式进行推广。
• 长期来看,交易规模越大,费率优势越明显。
API支付接口的其他成本:
• 开发成本:技术团队的开发人力成本,根据项目复杂度和团队规模,通常在数万元到数十万元不等。
• 测试成本:测试环境搭建、测试用例编写、测试执行等成本。
• 维护成本:上线后的持续维护,包括接口升级、bug修复、安全维护、服务器成本等。
• 运维成本:支付系统的日常运维、监控、告警处理等。
• 合规成本:支付合规相关的资质办理、安全审计、等保测评等。
• 这些成本虽然不是直接的手续费,但也是选择API支付接口时需要考虑的综合成本。
API支付接口的结算方式:
• T+1结算:交易次日结算到商户绑定的银行账户,是最常见的结算方式。
• D+0结算:交易当天结算(秒到账),部分渠道支持,可能需要额外开通或收取服务费。
• 结算周期:通常按自然日结算,节假日可能顺延。
• 结算门槛:部分渠道有最低结算金额(如100元),低于门槛的金额累计到下一结算周期。
• 手续费扣除方式:通常在结算时直接扣除手续费,商户收到的是扣除手续费后的净额。
05 聚合支付手续费结构详解
接下来详细拆解聚合支付的手续费结构。
手续费的主要组成部分:
• 交易费率:按交易金额的一定比例收取,是最主要的手续费。聚合支付服务商通常提供统一费率,不区分支付方式(或区分支付方式定价)。
• 固定费用:部分聚合支付服务商对小额交易收取固定费用(如每笔0.1元),或对特定支付方式收取固定费用。
• 提现费:将账户余额提现到银行账户时收取的费用,部分服务商免费,部分服务商按笔收费(如每笔1元)或按金额收费(如0.1%)。
• 退款费:部分服务商对退款交易收取手续费,通常退款时退还已收取的交易手续费,或收取少量退款处理费。
• 服务费/平台费:部分聚合支付服务商收取月度或年度服务费,用于覆盖平台维护和服务成本。
• 硬件费:如果使用服务商提供的POS机、扫码枪、收银一体机等硬件,可能需要支付硬件购置费或租赁费。
• 增值服务费:如分账服务、会员管理、营销活动、数据分析等增值功能,可能需要额外付费。
• 其他费用:如跨境支付费、特殊行业附加费等。
不同支付方式的费率参考:
• 统一费率:很多聚合支付服务商提供统一费率(如0.6%),不区分微信、支付宝、云闪付等支付方式,商户结算简单。
• 分支付方式费率:部分服务商按支付方式分别定价,微信、支付宝通常0.6%,云闪付0.38%到0.6%,银行卡0.5%到0.6%。
• 优惠费率:部分服务商对新商户、高交易量商户、特定行业提供优惠费率。
• 阶梯费率:部分服务商根据月交易量设置阶梯费率,交易量越大费率越低。
聚合支付的费率特点:
• 服务商在支付机构标准费率基础上加价,加价幅度通常为0.05%到0.1%,用于覆盖服务商的技术成本、运营成本和利润。
• 统一费率模式下,商户不需要关心不同支付方式的费率差异,结算和对账更简单。
• 部分服务商提供"费率包干"模式,商户支付固定费率后,所有支付方式都按该费率结算,超出部分由服务商承担(或由服务商与支付机构协商)。
• 中小商户通常使用标准费率,大企业可以通过商务谈判获得更优惠的费率。
• 费率可能包含增值服务(如商户管理、数据分析、营销工具等),综合性价比可能更高。
聚合支付的其他成本:
• 开发成本:如果使用SaaS后台,开发成本几乎为零;如果使用API对接,开发成本较低(一次对接支持多种支付方式)。
• 硬件成本:如果需要POS机、扫码枪等硬件,需要支付硬件购置费或租赁费。
• 服务费:部分服务商收取月度或年度服务费。
• 增值服务费:使用高级功能(如分账、营销、会员等)可能需要额外付费。
• 维护成本:几乎为零,支付接口的维护由服务商负责。
• 培训成本:员工使用服务商后台的培训成本,通常较低。
聚合支付的结算方式:
• T+1结算:交易次日结算到商户绑定的银行账户。
• D+0结算:交易当天结算(秒到账),部分服务商支持,可能需要额外开通或收取服务费。
• 结算周期:通常按自然日结算,节假日可能顺延。
• 结算门槛:部分服务商有最低结算金额。
• 手续费扣除方式:通常在结算时直接扣除手续费,商户收到的是扣除手续费后的净额。
• 部分服务商提供"自动提现"功能,余额达到一定金额自动提现到银行卡。
06 费率对比:API vs 聚合支付
现在对两者的费率进行详细对比。
费率水平对比:
• API支付接口:通常0.55%到0.6%(标准费率),大企业可协商至0.5%或更低。
• 聚合支付:通常0.6%到0.65%(标准费率),大企业可协商至0.55%左右。
• 费率差异:通常在0.05%到0.1%之间,即每万元交易差异5到10元。
• 注意:以上为一般性参考,实际费率根据行业、交易规模、合作方式等因素有所不同。
不同支付方式的费率对比:
• 微信支付:API通常0.6%,聚合支付通常0.6%(统一费率模式下),差异不大。
• 支付宝:API通常0.6%,聚合支付通常0.6%,差异不大。
• 云闪付/银联扫码:API通常0.38%到0.6%(小额优惠),聚合支付通常按统一费率0.6%(可能不享受小额优惠),API在小额交易上有优势。
• 银行卡(借记卡):API通常0.5%封顶,聚合支付通常0.5%到0.6%(可能不封顶),API在大额借记卡交易上有优势。
• 银行卡(信用卡):API通常0.6%不封顶,聚合支付通常0.6%,差异不大。
• 数字人民币:API通常费率较低或免费,聚合支付可能按统一费率,API有优势。
费率结构对比:
• API支付接口:按支付方式分别定价,商户可以清楚看到每种支付方式的费率,选择费率较低的支付方式进行推广。
• 聚合支付:通常统一费率,不区分支付方式,商户结算简单,但可能无法享受某些支付方式的优惠费率(如云闪付小额优惠)。
• API支付接口的费率结构更灵活,商户可以根据业务需求优化支付方式组合,降低综合费率。
• 聚合支付的费率结构更简单,商户不需要关心不同支付方式的费率差异,管理成本低。
费率谈判空间对比:
• API支付接口:直接对接支付机构,大企业、高交易量商户有较大的费率谈判空间,可以获得显著低于标准费率的优惠。
• 聚合支付:服务商在支付机构费率基础上加价,费率谈判空间相对有限,因为服务商本身有成本压力。但高交易量商户仍可以获得一定优惠。
• 对于月交易数百万甚至数千万的大企业,API支付接口的费率优势可能达到0.1%到0.2%,每年节省的手续费非常可观。
隐藏费用对比:
• API支付接口:费用透明,所有费用在合同中明确约定,通常没有隐藏费用。但需要注意开发成本、维护成本等间接成本。
• 聚合支付:部分服务商可能存在隐藏费用,如提现费、退款费、服务费、硬件费、增值服务费等。商户在签约前应仔细阅读合同,了解所有费用项目。
• 建议商户在选择聚合支付服务商时,要求服务商提供完整的费用清单,避免后期出现意料之外的费用。
综合费率对比总结:
• 单纯从交易费率来看,API支付接口通常低于聚合支付,差异在0.05%到0.1%。
• 但综合考虑开发成本、维护成本、功能价值等因素,聚合支付在中小交易规模下的综合成本可能更低。
• 交易规模越大,API支付接口的费率优势越明显,长期综合成本越低。
• 商户应根据自身的交易规模、技术能力和功能需求,综合评估两种方式的总成本,而不是只看交易费率。
07 功能对比:API vs 聚合支付
除了费率,功能也是选择支付接入方式的重要考量因素。
基础支付功能对比:
• 收款功能:两者都支持微信、支付宝、云闪付、银行卡等多种支付方式的收款。API支付接口支持的支付方式更全面,包括一些小众支付方式;聚合支付通常支持主流支付方式。
• 退款功能:两者都支持全额退款和部分退款。
• 查询功能:两者都支持订单查询、交易查询、退款查询。
• 对账功能:API支付接口提供对账单下载接口,商户需要自己开发对账系统;聚合支付提供统一的对账平台,商户可以直接在后台查看和导出对账单,更方便。
• 通知功能:两者都支持支付结果异步通知。
高级功能对比:
• 分账功能:API支付接口通常支持分账功能(如拉卡拉分账),可以将交易资金分给多个收款方;聚合支付的分账功能取决于服务商,部分服务商支持,部分不支持,且可能需要额外付费。
• 提现功能:API支付接口通常支持提现到银行卡;聚合支付通常支持自动提现或手动提现。
• 商户管理:API支付接口需要商户自己开发商户管理系统;聚合支付通常提供完善的商户管理后台,包括多商户、多门店、员工权限管理等。
• 数据分析:API支付接口需要商户自己开发数据分析功能;聚合支付通常提供交易数据分析、经营报表、趋势分析等功能。
• 营销功能:API支付接口需要商户自己开发营销功能(如优惠券、满减、折扣等);聚合支付部分服务商提供营销工具,如卡券、会员、营销活动等。
• 会员管理:API支付接口需要自己开发;聚合支付部分服务商提供会员管理功能。
• 发票管理:API支付接口需要自己开发或对接第三方发票服务;聚合支付部分服务商提供发票管理功能。
• 硬件支持:API支付接口需要自己对接硬件;聚合支付通常提供POS机、扫码枪、收银一体机等硬件设备,开箱即用。
定制化能力对比:
• API支付接口:定制化程度高,商户可以根据业务需求深度定制支付流程、支付页面、对账逻辑、分账规则等,与自有系统无缝集成。
• 聚合支付:定制化程度有限,支付流程和功能由服务商决定,商户只能在服务商提供的配置选项内进行调整,难以深度定制。
• 如果商户有特殊的业务流程或支付场景需求(如复杂的分账规则、定制化的支付页面、与ERP/CRM系统的深度集成等),API支付接口更适合。
• 如果商户的需求是标准化的收款、退款、对账,聚合支付完全可以满足,且更省心。
系统集成对比:
• API支付接口:可以与商户的自有系统(如电商系统、ERP系统、CRM系统、财务系统等)深度集成,实现支付数据与业务数据的自动同步,减少人工操作。
• 聚合支付:通常提供开放API,可以与商户系统进行一定程度的集成,但集成深度和灵活性不如直接对接支付机构API。部分聚合支付服务商还提供与主流电商平台(如淘宝、京东、有赞、微盟等)的现成插件,开箱即用。
• 如果商户使用的是主流电商平台或SaaS系统,聚合支付可能有现成的插件或集成方案,接入更方便。
• 如果商户使用的是自研系统,且需要深度集成,API支付接口更灵活。
多支付方式管理对比:
• API支付接口:需要分别管理不同支付方式的参数、配置、证书等,管理复杂度较高。但拉卡拉作为聚合了多种支付方式的支付机构,其API已经做了一定程度的封装,管理复杂度比直接逐个对接微信、支付宝要低。
• 聚合支付:统一管理所有支付方式,商户只需要在一个后台配置和管理,操作简单,学习成本低。
• 对于不熟悉支付技术的商户,聚合支付的管理体验更好。
功能对比总结:
• 基础支付功能:两者都能满足,差异不大。
• 高级功能(分账、提现等):API支付接口更全面,聚合支付取决于服务商。
• 增值功能(商户管理、数据分析、营销、会员等):聚合支付更丰富,API支付接口需要自己开发。
• 定制化能力:API支付接口更强,聚合支付有限。
• 系统集成:API支付接口更深度,聚合支付更便捷(有现成插件)。
• 管理便捷性:聚合支付更简单,API支付接口更复杂。
08 接入难度和周期对比
接入难度和周期也是选择时需要考虑的重要因素。
API支付接口的接入难度:
• 技术要求高:需要有经验的开发人员,熟悉HTTP接口、JSON/XML数据格式、签名验签、加密解密、异步通知等技术。
• 开发工作量大:需要开发支付下单、支付回调、退款、查询、对账、分账等多个接口,还要处理异常情况、幂等性、安全性等问题。
• 测试复杂度高:需要在沙箱环境进行全面测试,包括正常流程、异常流程、并发场景、网络超时等,测试用例多。
• 安全要求高:支付涉及资金安全,需要做好接口安全、数据加密、防篡改、防重放等安全措施,对开发人员的安全意识要求高。
• 文档阅读量大:需要仔细阅读API文档,理解每个接口的参数、返回值、错误码、签名规则等,文档通常较长。
• 维护难度:上线后需要持续维护,包括接口升级、证书更新、bug修复、安全漏洞修复等。
API支付接口的接入周期:
• 需求分析和方案设计:1到2周,包括业务需求梳理、支付流程设计、技术方案选型等。
• 开发阶段:2到4周,包括接口开发、前端支付页面开发、后端逻辑开发等。
• 测试阶段:1到2周,包括单元测试、集成测试、沙箱测试、安全测试等。
• 上线准备:3到5个工作日,包括生产环境配置、商户入网、密钥申请、灰度测试等。
• 总周期:通常4到8周,复杂项目可能需要2到3个月。
• 如果团队有支付对接经验,周期可以缩短;如果团队没有经验,周期可能更长。
聚合支付的接入难度:
• SaaS后台模式:几乎零开发,商户注册账号、完成认证、配置参数后即可使用,操作简单,非技术人员也能上手。
• API对接模式:开发量较小,一次对接支持多种支付方式,服务商已经封装了复杂的支付逻辑,商户只需要调用统一接口即可。
• 文档简洁:聚合支付的API文档通常更简洁,接口数量更少,学习成本低。
• 测试简单:沙箱环境测试流程简单,通常只需要测试核心的支付和退款流程。
• 维护省心:支付接口的升级、维护、安全防护由服务商负责,商户不需要投入维护人力。
• 问题支持:通常有专门的技术支持团队,遇到问题可以快速获得帮助。
聚合支付的接入周期:
• SaaS后台模式:注册认证1到3个工作日,配置参数和测试1到2天,总共1周内可以上线。如果资料齐全,甚至当天就可以开始收款。
• API对接模式:开发1到2周,测试3到5个工作日,上线准备2到3个工作日,总共2到3周可以上线。
• 硬件部署:如果需要POS机等硬件,硬件发货和部署需要额外3到7个工作日。
• 总周期:SaaS模式1周内,API模式2到3周,比API支付接口快很多。
接入难度和周期对比总结:
• 技术门槛:API支付接口高,聚合支付低(甚至零门槛)。
• 开发工作量:API支付接口大,聚合支付小(或零)。
• 测试复杂度:API支付接口高,聚合支付低。
• 维护成本:API支付接口高,聚合支付低(或零)。
• 接入周期:API支付接口4到8周,聚合支付1到3周。
• 上线速度:聚合支付明显更快,适合需要快速上线的商户。
• 如果商户没有技术团队,或需要快速上线,聚合支付是更现实的选择。
• 如果商户有技术团队,且不急于上线,API支付接口虽然前期投入大,但长期更灵活、更划算。
09 成本测算:不同交易规模下哪个更划算
为了更直观地对比两者的成本,这里按不同月交易规模进行成本测算。注意:以下测算基于假设的费率和成本,实际情况可能有所不同,仅供参考。
测算假设:
• API支付接口费率:0.58%(标准费率,假设大企业可协商至此费率)。
• 聚合支付费率:0.63%(标准费率,含服务商加价)。
• 费率差异:0.05%(即每万元交易差异5元)。
• API支付接口开发成本:一次性5万元(假设2名开发人员工作1个月的人力成本)。
• API支付接口年维护成本:2万元(假设0.5名开发人员持续维护)。
• 聚合支付开发成本:0.5万元(SaaS模式几乎为零,API对接模式少量开发)。
• 聚合支付年维护成本:0.2万元(几乎为零,少量运维)。
• 测算周期:1年。
• 其他费用(提现费、退款费等):假设两者相同,暂不纳入对比。
场景一:月交易1万元(年交易12万元)。
• API支付接口年手续费:12万 × 0.58% = 696元。
• API支付接口年总成本:696元(手续费)+ 50000元(开发)+ 20000元(维护)= 70696元。
• 聚合支付年手续费:12万 × 0.63% = 756元。
• 聚合支付年总成本:756元(手续费)+ 5000元(开发)+ 2000元(维护)= 7756元。
• 成本差异:API比聚合贵约62940元。
• 结论:月交易1万元时,聚合支付远远更划算。API支付接口的开发和维护成本太高,小额交易无法通过费率差异收回成本。
场景二:月交易5万元(年交易60万元)。
• API支付接口年手续费:60万 × 0.58% = 3480元。
• API支付接口年总成本:3480 + 50000 + 20000 = 73480元。
• 聚合支付年手续费:60万 × 0.63% = 3780元。
• 聚合支付年总成本:3780 + 5000 + 2000 = 10780元。
• 成本差异:API比聚合贵约62700元。
• 结论:月交易5万元时,聚合支付仍然远远更划算。费率差异带来的节省(300元/年)远远无法覆盖API的开发和维护成本。
场景三:月交易10万元(年交易120万元)。
• API支付接口年手续费:120万 × 0.58% = 6960元。
• API支付接口年总成本:6960 + 50000 + 20000 = 76960元。
• 聚合支付年手续费:120万 × 0.63% = 7560元。
• 聚合支付年总成本:7560 + 5000 + 2000 = 14560元。
• 成本差异:API比聚合贵约62400元。
• 结论:月交易10万元时,聚合支付仍然更划算。这是一个临界点,费率差异带来的节省(600元/年)开始增加,但仍不足以覆盖API的额外成本。
场景四:月交易50万元(年交易600万元)。
• API支付接口年手续费:600万 × 0.58% = 34800元。
• API支付接口年总成本:34800 + 50000 + 20000 = 104800元。
• 聚合支付年手续费:600万 × 0.63% = 37800元。
• 聚合支付年总成本:37800 + 5000 + 2000 = 44800元。
• 成本差异:API比聚合贵约60000元。
• 结论:月交易50万元时,聚合支付仍然更划算,但差距在缩小。费率差异带来的节省(3000元/年)还不足以覆盖API的额外成本(68000元)。
场景五:月交易100万元(年交易1200万元)。
• API支付接口年手续费:1200万 × 0.58% = 69600元。
• API支付接口年总成本:69600 + 50000 + 20000 = 139600元。
• 聚合支付年手续费:1200万 × 0.63% = 75600元。
• 聚合支付年总成本:75600 + 5000 + 2000 = 82600元。
• 成本差异:API比聚合贵约57000元。
• 结论:月交易100万元时,聚合支付仍然更划算,但差距进一步缩小。如果考虑第二年及以后(开发成本已摊销),API的年成本为89600元,聚合为82600元,差距缩小到7000元。
场景六:月交易500万元(年交易6000万元)。
• API支付接口年手续费:6000万 × 0.58% = 348000元。
• API支付接口年总成本:348000 + 50000 + 20000 = 418000元。
• 聚合支付年手续费:6000万 × 0.63% = 378000元。
• 聚合支付年总成本:378000 + 5000 + 2000 = 385000元。
• 成本差异:API比聚合贵约33000元(第一年)。
• 第二年及以后:API年成本368000元,聚合385000元,API比聚合便宜约17000元/年。
• 结论:月交易500万元时,第一年聚合略划算,但从第二年开始API更划算。如果考虑大企业可以协商到更低的API费率(如0.55%),API的优势会更明显。
场景七:月交易1000万元(年交易1.2亿元)。
• API支付接口年手续费:1.2亿 × 0.55%(假设大企业协商费率)= 660000元。
• API支付接口年总成本:660000 + 50000 + 20000 = 730000元。
• 聚合支付年手续费:1.2亿 × 0.6%(假设大企业协商费率)= 720000元。
• 聚合支付年总成本:720000 + 5000 + 2000 = 727000元。
• 成本差异:第一年几乎持平(API贵3000元)。
• 第二年及以后:API年成本680000元,聚合727000元,API比聚合便宜约47000元/年。
• 结论:月交易1000万元以上时,API支付接口从长期来看明显更划算,每年可以节省数万元甚至更多手续费。大企业通常会选择API支付接口。
成本测算总结:
• 月交易10万元以下:聚合支付远远更划算,API的开发和维护成本太高。
• 月交易10万到100万元:聚合支付通常更划算,但差距在缩小,需要综合考虑功能需求和长期规划。
• 月交易100万到500万元:两者成本接近,第一年聚合可能略划算,长期来看API可能更划算,需要根据具体情况评估。
• 月交易500万元以上:API支付接口从长期来看更划算,交易规模越大,API的费率优势越明显。
• 以上测算基于假设的费率和成本,实际情况可能不同。建议企业根据自己的实际交易规模、费率报价、开发成本等进行精确测算。
• 除了直接的成本,还要考虑功能需求、系统集成、数据安全、品牌体验等间接价值,这些因素可能影响最终决策。
10 适用场景对比
不同的支付接入方式适合不同的业务场景,这里详细对比。
API支付接口适合的场景:
• 中大型电商平台:有自己的网站或APP,交易规模大,需要深度定制支付流程,与订单系统、会员系统、物流系统等深度集成。
• SaaS平台:为多个商户提供软件服务,需要为每个子商户开通支付功能,需要分账、商户管理等高级功能。
• 连锁零售/餐饮企业:有大量门店,需要统一的支付管理和对账,与ERP、POS系统深度集成。
• 互联网平台:如内容平台、知识付费平台、在线教育平台等,需要定制化的支付页面和会员订阅功能。
• 金融科技企业:对支付数据的可控性和安全性要求高,需要与自有风控系统、财务系统深度集成。
• 跨境电商:需要跨境支付、多币种结算、外汇申报等复杂功能。
• 需要分账的平台:如电商平台、服务平台、内容平台等,需要将交易资金分给多个参与方。
• 有长期支付规划的企业:希望建立自有的支付能力,长期降低成本,提升用户体验。
聚合支付适合的场景:
• 中小微企业和个体工商户:没有技术团队,交易规模小,追求快速上线和简单易用。
• 线下门店:如餐厅、零售店、便利店、美容院等,需要快速部署收款,使用POS机或扫码收款。
• 初创企业:预算有限,不想投入大量开发成本,需要快速验证业务模式。
• 短期活动/项目:如展会、快闪店、临时活动等,需要临时收款,活动结束后不再使用。
• 多支付方式需求:需要同时支持微信、支付宝、云闪付等多种支付方式,但不想逐个对接。
• 非技术团队主导:业务团队或运营团队主导,希望自己就能配置和管理支付,不需要依赖技术团队。
• 需要增值服务:需要商户管理、数据分析、营销活动、会员管理等增值功能,不想自己开发。
• 使用主流电商平台:如在淘宝、京东、有赞、微盟等平台开店,聚合支付可能有现成插件,开箱即用。
两者都可以的场景(需要综合评估):
• 中型电商企业:交易规模中等,有一定技术能力,需要在成本和功能之间权衡。
• 成长型企业:业务快速增长,当前交易规模不大,但未来可能快速增长,需要考虑长期规划。
• 线上线下结合企业:既有线上商城又有线下门店,需要统一的支付解决方案。
• 对功能有一定定制需求,但需求不复杂:可以先使用聚合支付快速上线,后期再考虑迁移到API支付接口。
选择决策树:
• 第一步:评估交易规模。月交易10万元以下,优先考虑聚合支付;月交易500万元以上,优先考虑API支付接口;中间区间需要综合评估。
• 第二步:评估技术能力。没有技术团队,优先考虑聚合支付;有成熟的技术团队,可以考虑API支付接口。
• 第三步:评估功能需求。需要深度定制、高级功能(分账、提现等)、系统深度集成,优先考虑API支付接口;只需要基础收款、退款、对账,聚合支付完全可以满足。
• 第四步:评估上线时间。需要快速上线(1周内),优先考虑聚合支付;有充足的开发时间(1到2个月),可以考虑API支付接口。
• 第五步:评估长期规划。希望长期降低成本、建立自有支付能力,优先考虑API支付接口;短期使用、不想长期投入,聚合支付更合适。
• 第六步:综合比较。分别获取API支付接口和聚合支付的报价,进行精确的成本测算,综合考虑费率、功能、服务、稳定性等因素,做出最终决策。
11 选择建议和常见问题
最后,给出选择建议和常见问题解答。
选择建议:
• 中小微企业、个体工商户、线下门店:选聚合支付。接入简单、上线快、功能丰富、维护省心,综合成本更低。
• 初创企业、短期项目:选聚合支付。快速上线、低成本验证业务,等业务规模做大后再考虑迁移。
• 中型企业、成长型企业:可以先聚合支付,后期迁移API。先用聚合支付快速上线,随着交易规模增长和技术团队成熟,再考虑迁移到API支付接口,降低长期成本。
• 中大型企业、电商平台、SaaS平台:选API支付接口。交易规模大,费率优势明显,且需要深度定制和系统集成,长期价值更高。
• 有特殊业务需求(复杂分账、跨境支付、深度集成等):选API支付接口。功能更全面,定制化能力更强。
• 不确定的企业:先咨询报价,再做测算。联系拉卡拉和几家聚合支付服务商获取报价,根据自己的交易规模和需求进行精确的成本测算,综合比较后再做决定。
常见问题解答:
问题一:API支付接口和聚合支付可以同时使用吗?
• 答:可以。部分企业会同时使用多种支付接入方式,如核心交易使用API支付接口(费率低、可控性高),线下门店或临时活动使用聚合支付(接入快、方便)。但需要注意统一对账和资金管理,避免管理混乱。
问题二:聚合支付安全吗?资金会经过服务商吗?
• 答:正规的聚合支付服务商是安全的。根据监管要求,聚合支付服务商不得触碰资金,资金直接由持牌支付机构(如拉卡拉、支付宝、微信支付等)清算,服务商只提供技术服务。但要注意选择正规、有资质、口碑好的聚合支付服务商,避免选择不合规的"二清"机构(即无证从事支付结算业务,资金经过服务商账户,存在资金安全风险)。
问题三:什么是"二清"?如何避免?
• 答:"二清"是指未取得支付牌照的机构或个人,以持牌支付机构的名义从事支付结算业务,资金先进入"二清"机构的账户,再由"二清"机构结算给商户。"二清"是违法的,存在资金被挪用、卷款跑路的风险。避免方法:选择持牌支付机构(如拉卡拉)或正规的聚合支付服务商,确认资金直接由持牌支付机构清算,不经过第三方账户;查看服务商的资质和合作支付机构;不要选择费率明显低于市场水平的服务商(可能是"二清")。
问题四:API支付接口的开发难吗?需要多少人?
• 答:API支付接口的开发难度中等,需要有经验的后端开发人员(1到2人)和前端开发人员(1人,如需定制支付页面)。开发周期通常2到4周。如果团队有支付对接经验,难度会降低;如果没有经验,建议先仔细阅读文档,或寻求拉卡拉技术支持的帮助。也可以考虑使用开源的支付SDK或第三方支付中间件,降低开发难度。
问题五:聚合支付的费率可以谈吗?
• 答:可以。聚合支付的费率不是固定的,商户可以根据自己的交易规模、行业、合作方式等与服务商谈判。月交易量大的商户通常可以获得更优惠的费率。建议在签约前多比较几家服务商的报价,利用竞争关系争取更优惠的条件。
问题六:API支付接口和聚合支付哪个稳定性更好?
• 答:两者的稳定性都取决于底层的持牌支付机构(如拉卡拉、支付宝、微信支付等)。正规的聚合支付服务商通常与多家支付机构合作,当某一家支付机构出现故障时,可以切换到其他支付机构,稳定性可能更好。但聚合支付增加了一层服务商,服务商的系统稳定性也会影响整体稳定性。API支付接口直接对接支付机构,链路更短,但只依赖一家支付机构。建议选择口碑好、系统稳定的服务商或支付机构,并做好容灾和降级方案。
问题七:可以从聚合支付迁移到API支付接口吗?迁移复杂吗?
• 答:可以迁移。迁移的复杂度取决于现有系统与聚合支付的耦合程度。如果只是使用聚合支付的基础收款功能,迁移相对简单,只需要替换支付接口和回调处理;如果深度使用了聚合支付的增值功能(如会员、营销、分账等),迁移会更复杂,需要重新开发这些功能。建议在迁移前做好充分的评估和测试,采用灰度发布的方式逐步迁移,降低风险。
问题八:拉卡拉既是支付机构,也提供聚合支付服务吗?
• 答:拉卡拉是持牌支付机构,提供API支付接口(拉卡拉开放平台),同时也提供聚合支付相关的产品和服务(如拉卡拉收银、拉卡拉聚合支付等)。商户可以根据自己的需求选择拉卡拉的API支付接口,或选择拉卡拉的聚合支付产品,也可以选择其他聚合支付服务商(底层可能使用拉卡拉的支付通道)。建议直接联系拉卡拉客服,了解其产品矩阵和报价,选择最适合的方案。
问题九:选择支付接入方式时,除了费率还应该考虑什么?
• 答:除了费率,还应该考虑:功能是否满足需求(收款、退款、分账、对账等);接入难度和上线周期;系统稳定性和容灾能力;售后服务和技术支持;数据安全和合规性;品牌体验和定制化能力;长期成本和可扩展性;服务商的资质和口碑;与现有系统的集成难度等。费率只是其中一个因素,不能只看费率而忽视其他因素。
问题十:如何获取拉卡拉API支付接口和聚合支付的报价?
• 答:可以通过以下方式获取报价:拨打拉卡拉官方客服热线95016,说明业务需求和交易规模,获取API支付接口的报价;访问拉卡拉官网(lakala.com),在开放平台或商户服务页面提交申请,会有商务人员联系;联系拉卡拉的授权服务商或代理商,获取聚合支付产品的报价;同时比较几家聚合支付服务商的报价,选择最优惠的方案。注意:报价通常根据行业、交易规模、合作方式等因素定制,建议提供准确的业务信息,以便获得更精准的报价。
最后总结:
• 拉卡拉API支付接口和聚合支付各有优势,没有绝对的好坏,只有适合不适合。
• 选择的核心依据是:交易规模、技术能力、功能需求、上线时间、长期规划。
• 小额、无技术团队、快速上线 → 聚合支付。
• 大额、有技术团队、深度定制、长期规划 → API支付接口。
• 中间区间 → 综合评估,可以先聚合后API,或两者结合使用。
• 无论选择哪种方式,都要选择正规、持牌、口碑好的机构,确保资金安全和合规经营。
• 建议在决策前获取多方报价,进行精确的成本测算,综合比较后再做决定。
支付接入方式的选择,没有标准答案,只有最适合自己的答案。理清需求、算清成本、选对机构,就能让支付成为业务增长的助力,而不是负担。